Los ingresos no alcanzan y crece la deuda de las familias
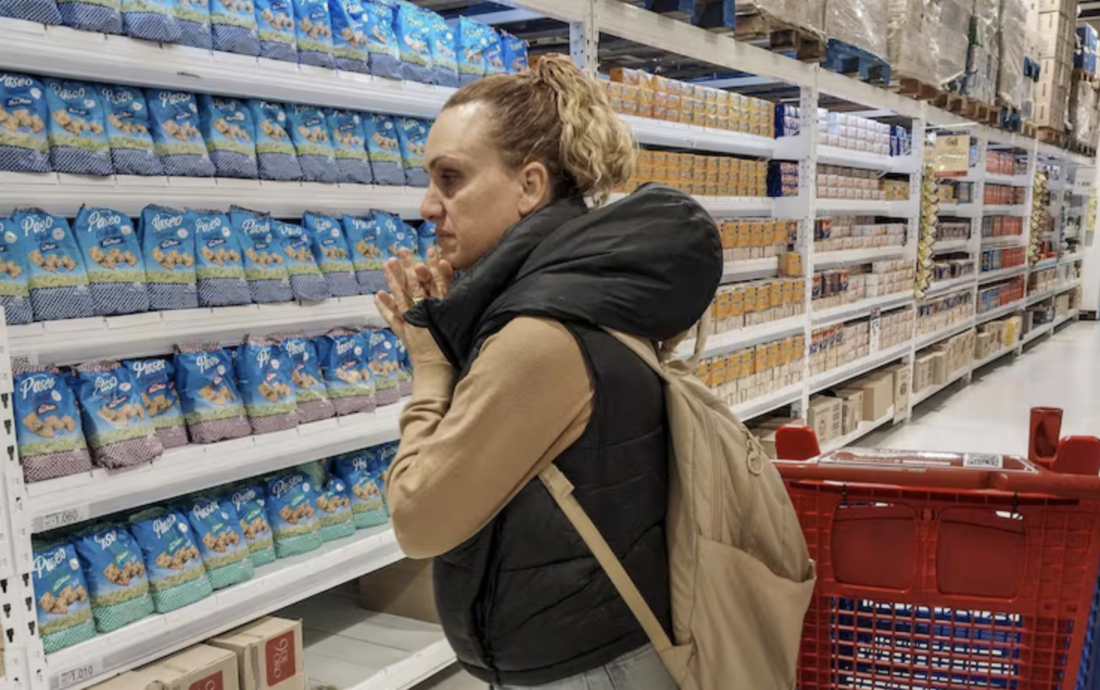
Un relevamiento nacional revela que el 65,3% de los consultados agota sus ingresos antes del día 20. Más de la mitad recurrió al financiamiento en los últimos seis meses y la mayoría de esos préstamos se destinó a cubrir necesidades básicas, como alimentos, salud y tarifas.
Llegar a fin de mes se convirtió en una dificultad para una amplia porción de los hogares argentinos. La pérdida de capacidad de compra y la falta de margen para afrontar los gastos cotidianos empujan a muchas familias a recurrir a préstamos y otras formas de financiamiento para cubrir necesidades esenciales.
El problema queda reflejado en el último Monitor de Opinión Pública (MOP), elaborado por la consultora Zentrix: el 65,3% de las personas encuestadas afirmó que sus ingresos se agotan, como máximo, el día 20 de cada mes. El escenario es todavía más complejo entre los sectores de menores recursos y los menores de 40 años.
Los datos muestran que el endeudamiento ya no está asociado únicamente a la compra de bienes de mayor valor o a decisiones de consumo. Para una parte importante de la población, el crédito funciona como un recurso para sostener los gastos básicos cuando el salario o los ingresos del hogar dejan de ser suficientes.
Endeudarse para comprar alimentos y pagar servicios
El relevamiento indica que el 56,2% de los encuestados recurrió a algún tipo de financiamiento durante los seis meses previos. Entre quienes se endeudaron, el 55,1% utilizó el dinero para cubrir necesidades esenciales, principalmente alimentos y atención de la salud.
Otro 21,3% destinó los fondos al pago de tarifas de servicios públicos. En cambio, apenas el 11,8% señaló que tomó deuda para comprar bienes durables.
La diferencia entre ambos destinos muestra dos realidades: mientras una parte de los hogares utiliza el crédito para adquirir productos de mayor valor, otros lo necesitan para cubrir gastos que se repiten todos los meses.
En este último caso, el préstamo permite resolver una urgencia inmediata, pero incorpora cuotas que deberán pagarse con los ingresos del mes siguiente. Si esos ingresos tampoco alcanzan, la familia puede verse obligada a refinanciar sus compromisos o a buscar nuevos préstamos.
Los sectores de menores ingresos, los más afectados
La situación es especialmente delicada entre los hogares de menores recursos. Según el informe, el 59,6% de las personas de clase baja agota sus ingresos antes del día 15, mientras que el 83,3% no llega al día 20.
En ese segmento, el 68,1% recurrió al endeudamiento y, entre quienes tomaron préstamos, el 65,5% los destinó a gastos esenciales. La capacidad de ahorro es prácticamente inexistente: apenas el 0,9% manifestó contar con esa posibilidad.
La clase media también enfrenta dificultades. El 51,4% de sus integrantes declaró quedarse sin dinero antes de finalizar el mes y el 47,1% afirmó haberse endeudado durante el período analizado. Dentro de ese grupo, el 45,6% utilizó el financiamiento para cubrir necesidades básicas.
Además, el peso de las tarifas aparece con mayor intensidad en los hogares de ingresos medios: el 29% de quienes se endeudaron en ese segmento destinó los fondos al pago de servicios públicos.
En contraste, entre las personas de clase alta, el 61,9% declaró tener capacidad de ahorro. Allí, el endeudamiento alcanzó al 36,5% y el 63,4% de quienes tomaron crédito lo utilizaron para adquirir bienes durables.
Los resultados exhiben una desigualdad en la función que cumple la deuda: para algunos sectores representa una herramienta de consumo, mientras que para otros es una forma de sostener la economía cotidiana.
Los jóvenes también sienten la presión económica
Las dificultades para llegar a fin de mes golpean con fuerza a los menores de 40 años. El informe señala que el 72% de ese grupo no logra conservar liquidez hasta el día 20, mientras que apenas el 3% afirma tener capacidad de ahorro.
Durante los seis meses considerados por la encuesta, el 60,9% de las personas de esa franja etaria recurrió al endeudamiento.
La falta de reservas económicas deja a muchos jóvenes expuestos ante cualquier gasto imprevisto. Una reparación, una consulta médica o un aumento de los servicios puede obligarlos a utilizar una tarjeta, pedir dinero prestado o recurrir a mecanismos de financiación.
El dato resulta significativo porque se trata de un sector que tiene un peso importante en el mercado laboral y en las decisiones de consumo. La dificultad para acumular ahorros también limita la posibilidad de proyectar gastos futuros, independizarse o afrontar inversiones personales.
Una deuda que se arrastra de un mes al siguiente
El uso del crédito para cubrir gastos corrientes puede generar un circuito difícil de interrumpir. Cuando el dinero se termina antes de finalizar el mes, el préstamo permite completar las compras o pagar las facturas pendientes. Pero, al llegar el siguiente período de cobro, una parte de los ingresos debe destinarse a cancelar las cuotas anteriores.
Si los ingresos continúan siendo insuficientes, el hogar vuelve a recurrir al financiamiento. De esta manera, la deuda deja de ser una solución puntual y puede convertirse en una obligación permanente.
El estudio también muestra que el 81% de los encuestados, como mínimo, sostuvo desde marzo que sus ingresos pierden frente a la inflación. En julio, ese indicador llegó al 87,4%.
En paralelo, el 39,3% calificó como mala o muy mala su situación económica personal, mientras que el 61,5% evaluó negativamente la situación económica del país.
La diferencia entre ambas percepciones revela que el malestar no se limita a las cuentas individuales: también existe una mirada crítica sobre el rumbo general de la economía.
Qué reclaman los argentinos frente al endeudamiento
El relevamiento de Zentrix también consultó sobre el papel que debería tener el Estado ante las dificultades de las familias para cumplir con sus obligaciones financieras.
El 67% de los participantes manifestó que debería existir algún tipo de regulación estatal sobre el mercado de crédito. Dentro de ese universo, las respuestas se dividieron entre quienes consideran que la morosidad constituye un problema social y quienes sostienen que el Estado debe intervenir aun cuando se trate de acuerdos entre privados.
Al consultar por las medidas posibles, el 61,3% se inclinó por establecer reglas claras para otorgar préstamos, transparentar las tasas de interés y adecuar los plazos de pago a los calendarios de cobro.
Un 23,6% respaldó mecanismos de refinanciación a través del Banco Central, mientras que el 7,5% se manifestó a favor de la condonación de deudas mediante una ley.
Los resultados muestran que la preocupación no se concentra exclusivamente en el acceso al crédito, sino también en las condiciones para devolverlo cuando los ingresos no alcanzan a cubrir los gastos básicos.
El desafío de recuperar el poder de compra
Los datos del Monitor de Opinión Pública describen un escenario en el que una parte importante de los hogares pierde capacidad de ahorro y debe recurrir al financiamiento para sostener su consumo esencial.
La posibilidad de llegar a fin de mes depende cada vez más de cómo se distribuyen los ingresos entre alimentos, salud, vivienda, transporte, tarifas y cuotas pendientes. Cuando los gastos corrientes absorben todo el dinero disponible, las familias quedan sin margen para afrontar imprevistos o planificar a largo plazo.
El endeudamiento puede ofrecer una respuesta inmediata, pero no reemplaza una mejora sostenida de los ingresos. Si los recursos siguen siendo insuficientes, las obligaciones financieras se acumulan y el problema se traslada al mes siguiente.
El desafío económico, por lo tanto, no pasa solamente por ampliar las alternativas de financiamiento, sino también por recuperar la capacidad de compra de los hogares y evitar que el crédito se convierta en una condición necesaria para cubrir las necesidades de todos los días.
Metropolitano Online