Milei sigue sin entender que “no hay plata”
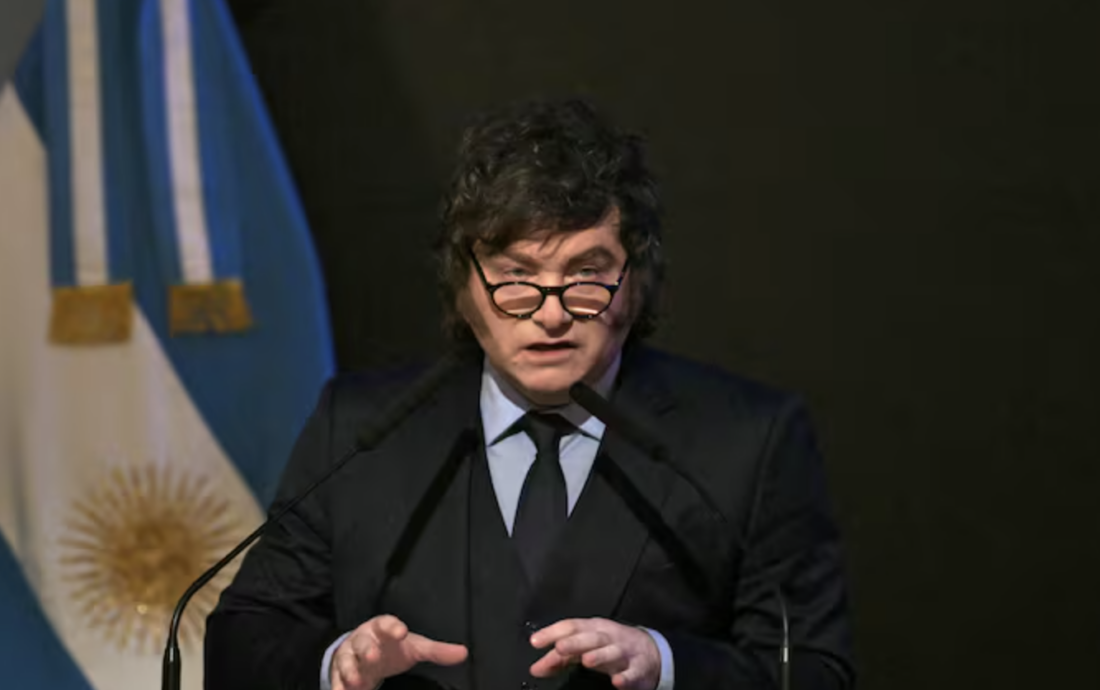
El Presidente volvió a cuestionar a quienes advierten que los ingresos no alcanzan hasta fin de mes. Una encuesta privada y los indicadores de morosidad crediticia muestran la dimensión del problema, mientras el Gobierno defiende su programa económico y responsabiliza a sus críticos por el diagnóstico de la situación social.
El presidente Javier Milei volvió a quedar en el centro de la polémica por sus declaraciones sobre las dificultades económicas que atraviesan los hogares argentinos. Después de cuestionar públicamente a quienes sostienen que los salarios se agotan antes de terminar el mes, el mandatario insistió en sus redes sociales con argumentos que desestimaron ese diagnóstico y pusieron en discusión el uso del crédito para cubrir los gastos cotidianos.
El cruce reabrió una discusión que excede las diferencias políticas: cómo hacen las familias para afrontar alimentos, alquileres, tarifas, transporte y otros gastos cuando sus ingresos no alcanzan para cubrir todas las obligaciones.
La controversia se intensificó después de la publicación de una encuesta de la consultora Zentrix, difundida por Página/12, que señaló que aproximadamente dos de cada tres hogares se quedan sin dinero antes del día 20. En lugar de limitarse a discutir la metodología del relevamiento, Milei cuestionó la interpretación de esos resultados y preguntó cómo podían vivir durante diez días las personas que supuestamente ya no tenían dinero.
La respuesta del Presidente generó críticas de dirigentes opositores y volvió a colocar el poder adquisitivo, el consumo y el endeudamiento familiar en el centro de la agenda pública.
La pregunta que atraviesa a millones de hogares
La frase “no hay plata” se convirtió en una expresión habitual para describir las dificultades de la economía doméstica. En este caso, no significa necesariamente que las personas dejen de consumir por completo, sino que deben reorganizar sus gastos, postergar pagos y recurrir a distintas estrategias para llegar al siguiente ingreso.
Los datos de la encuesta de Zentrix publicados en agosto de 2026 indicaron que el 65% de los argentinos consultados agotaba sus ingresos, como máximo, el día 20 de cada mes. El porcentaje ascendía al 72% entre los menores de 40 años. El estudio también señaló que el 87,4% percibía que su salario perdía frente a la inflación. Se trata de resultados de una encuesta privada, no de una medición oficial de todos los hogares del país. La situación plantea un interrogante central: qué ocurre cuando el ingreso mensual no alcanza para cubrir el conjunto de las necesidades básicas. Las alternativas pueden incluir reducir las compras, cambiar marcas, postergar gastos de salud, atrasarse con servicios o utilizar tarjetas de crédito y préstamos para cubrir consumos esenciales.
De esta manera, una familia puede continuar comprando alimentos o pagando servicios aun cuando su salario ya no alcance. Sin embargo, esa continuidad no demuestra que sus ingresos sean suficientes: también puede indicar que está utilizando recursos futuros para afrontar gastos presentes.
El crédito como salida y el riesgo de acumular deudas
Uno de los puntos más discutidos por Milei fue el uso de tarjetas de crédito y otras formas de financiamiento. El Presidente planteó que recurrir al crédito no resuelve el problema, porque la deuda debe pagarse al mes siguiente.
Precisamente, ese mecanismo constituye una de las principales preocupaciones de los especialistas en finanzas familiares: cuando los ingresos no se recuperan y los gastos esenciales se mantienen, las familias pueden volver a endeudarse para pagar obligaciones anteriores. Si el proceso se prolonga, las cuotas, los intereses y los atrasos terminan absorbiendo una proporción cada vez mayor del presupuesto.
Un informe de Chequeado publicado el 20 de octubre de 2026 indicó que la morosidad de los préstamos a las familias alcanzó el 12,9% en julio, el valor más alto de la serie del Banco Central iniciada en 2010. El mismo análisis señaló que el ingreso real disponible de los hogares había caído un 16,1% respecto de 2023.
Estos indicadores permiten dimensionar el problema sin reducirlo a una discusión retórica. La existencia de crédito puede ayudar a resolver una urgencia puntual, pero no sustituye una recuperación sostenida de los ingresos. Cuando los compromisos financieros crecen más rápido que la capacidad de pago, el resultado puede ser un aumento de la mora.
Salarios, tarifas y consumo: las cuentas que no cierran
La discusión también está vinculada con la evolución del poder adquisitivo y los gastos que los hogares no pueden evitar. Aunque la inflación mensual haya desacelerado respecto de los niveles registrados durante períodos anteriores, eso no implica que los precios hayan regresado a sus valores previos ni que todos los salarios hayan recuperado la capacidad de compra perdida.
El INDEC informó que la inflación de septiembre de 2026 fue del 1,9% mensual. En paralelo, los datos oficiales disponibles sobre supermercados mostraron que las ventas a precios constantes cayeron un 2,1% interanual en julio y acumularon una disminución del 2,7% entre enero y julio frente al mismo período de 2025.
La caída de las ventas en términos reales es una señal relevante porque permite observar la evolución del consumo sin confundir el aumento nominal de la facturación con una mayor cantidad de productos vendidos.
En la economía cotidiana, las familias pueden responder a la pérdida de capacidad de compra reduciendo cantidades, sustituyendo productos por alternativas más económicas o dejando para más adelante adquisiciones que antes formaban parte del presupuesto mensual.
A esto se suma el peso de los servicios públicos, el transporte y otros gastos fijos. Cuando estas obligaciones absorben una parte mayor de los ingresos, el margen disponible para alimentos, vestimenta, recreación y ahorro se reduce.
El Gobierno defiende el ajuste y la oposición cuestiona su impacto social
La discusión sobre el dinero que falta antes de fin de mes también refleja dos diagnósticos distintos sobre la economía argentina.
El Gobierno de Milei defiende el equilibrio fiscal y la estabilización macroeconómica como condiciones necesarias para reducir la inflación y recuperar el crecimiento. Desde esa perspectiva, el Ejecutivo cuestiona las interpretaciones que, a su juicio, no contemplan los efectos del crédito, las diferencias entre los períodos analizados o los cambios en la dinámica económica.
La oposición, en cambio, sostiene que el ordenamiento de las cuentas públicas no puede evaluarse únicamente por el resultado fiscal o la evolución mensual de los precios. Sus cuestionamientos apuntan al poder adquisitivo, el empleo, el consumo y las dificultades que enfrentan los sectores de ingresos medios y bajos.
La polémica reciente volvió a exponer esa diferencia. Mientras el Presidente cuestionó el argumento de que las familias se quedan sin dinero antes de fin de mes, sus críticos respondieron que la utilización de crédito, los atrasos y los recortes de consumo son precisamente algunas de las formas en que los hogares intentan sostenerse cuando el salario no alcanza.
El problema detrás de la frase “no hay plata”
El debate no se resuelve solamente con una pregunta sobre cómo sobrevive una persona durante los días que quedan del mes. Para comprender la situación económica de los hogares es necesario observar qué gastos pueden afrontar, cuáles postergan, cuánto deben y qué proporción de sus ingresos destinan al pago de obligaciones.
Tampoco alcanza con mirar un único indicador. La inflación, los salarios reales, las ventas a precios constantes, la evolución del empleo y la morosidad crediticia permiten analizar distintas dimensiones de una misma realidad, aunque cada indicador tenga su propia metodología y alcance.
Los datos disponibles muestran señales concretas de dificultades en el consumo y en el cumplimiento de las obligaciones financieras. No permiten afirmar que todos los hogares atraviesen la misma situación, pero sí aportan elementos para discutir el alcance de los problemas económicos que afectan a una parte importante de la población.
La pregunta de fondo sigue siendo cuánto puede comprar una familia con sus ingresos y si puede llegar al próximo mes sin recurrir nuevamente al endeudamiento. En ese punto, la discusión deja de ser una disputa por las palabras y se convierte en un debate sobre salarios, precios, consumo y condiciones de vida.
Para millones de argentinos, “no hay plata” no es solamente una consigna política: es la expresión de un presupuesto que obliga a elegir qué pagar, qué dejar para después y cuánto crédito utilizar para cubrir lo que falta.